Presupuesto familiar · Costo de vida · AMBA y todo el país
Presupuesto familiar y costo de vida en Argentina 2026
Organizar los gastos de una familia en 2026 requiere mirar números cada semana, no solo a fin de mes. Alquiler, alimentos, transporte y servicios forman el núcleo del costo de vida, sobre todo para quienes viven en AMBA. Acá te mostramos cómo armar un presupuesto realista, con ejemplos y planillas simples que podés sostener aunque tengas poco tiempo.
Cómo leer esta página: primero la foto del costo de vida, después el método en una tarde, y al final qué ajustar cuando el mes no cierra.
Empezá por lo que más pesa
Separá vivienda, alimentos y transporte. Lo demás se ordena solo.
El punto de partida
El costo de vida en 2026, en criollo
Vivir en Buenos Aires implica sumar alquiler más expensas, más luz, gas, agua, internet y celular, más SUBE o nafta. En familias de cuatro personas, alimentos y limpieza suelen ser el segundo bloque después de vivienda.
No hace falta calcular al centavo. Alcanza con tener promedios de los últimos dos meses para cada bloque. Esa foto te dice si el mes cierra o no, y dónde conviene recortar primero sin discutir cada noche en la mesa.
Si vivís en AMBA, separá Capital de conurbano: el transporte y las expensas cambian mucho el total.
- Vivienda ampliada: alquiler, expensas, ABL y un estimado de luz y gas de invierno.
- Mesa familiar: súper, verdulería, carnicería, limpieza y viandas escolares.
- Moverse: SUBE registrada por persona, o nafta más peajes, patente y seguro si hay auto.
- Servicios conectados: internet, celulares y plataformas que se pagan en fechas distintas.
Cómo organizar gastos mensuales sin enredarte
Tomá dos meses comunes, no el mejor ni el peor. Sumá por bloque y sacá el promedio. Ese número es tu costo de vida real. Si un bloque sube dos meses seguidos, ahí está la conversación que importa.
Volver al panorama general
La heladera manda: promedios de dos meses, no tickets sueltos.
Método de una tarde
Cómo armar tu presupuesto familiar en una tarde
Sentate con los últimos dos resúmenes de tarjeta, los tickets del súper y las facturas de servicios. Con eso alcanza. La clave es hacerlo simple para poder repetirlo.
Hacelo en papel o en una hoja sencilla. Si empezás con una app compleja, lo más probable es que la abandones.
Paso uno
Ingresos netos del hogar después de descuentos
Sumá sueldos, changas estables y ayudas fijas. Si tus ingresos varían, presupuestá sobre el mes más bajo y lo extra va a reserva.
Paso dos
Fijos: alquiler, expensas, servicios, transporte, colegio
Restalos primero. Son los que no perdonan. Anotá fecha de vencimiento al lado de cada uno.
Paso tres
Variables: alimentos, limpieza, salidas, ropa
Lo que queda después de fijos es tu disponible real. Repartilo por semana, no por mes, para que rinda.
Paso cuatro
Colchón chico para imprevistos y ahorro
Dejá un margen aunque sea chico. Separalo el día de cobro, no con lo que sobra, porque casi nunca sobra.
Revisá el plan con una pasada corta cada semana y una completa a fin de mes. La semanal detecta desvíos en alimentos y salidas. La mensual ajusta fijos y ahorro familiar mensual.
Alquiler y servicios en Buenos Aires
Vivienda sin sorpresas
Antes de firmar en Palermo, Almagro o Avellaneda, pedí el monto de expensas de los últimos tres meses y qué incluyen. Preguntá cómo se actualiza el alquiler y cada cuánto, según el contrato vigente en 2026. Sumá ABL y un estimado de luz y gas de invierno.
Ese total es tu costo de vivienda real. Si supera lo que podés pagar, es mejor buscar otra zona que ajustarlo con tarjeta. La tarjeta tapa un mes, pero agranda los doce siguientes.
Antes de firmar
Pedí expensas de tres meses, consultá qué cubren y cómo se actualizan. Visitá el edificio de noche para ver ruido, luz y movimiento real.
Costo completo
Alquiler más expensas más ABL más luz y gas estimados. Si ese número te deja sin margen para alimentos, ese alquiler no es para este momento.
El rubro donde más se puede actuar
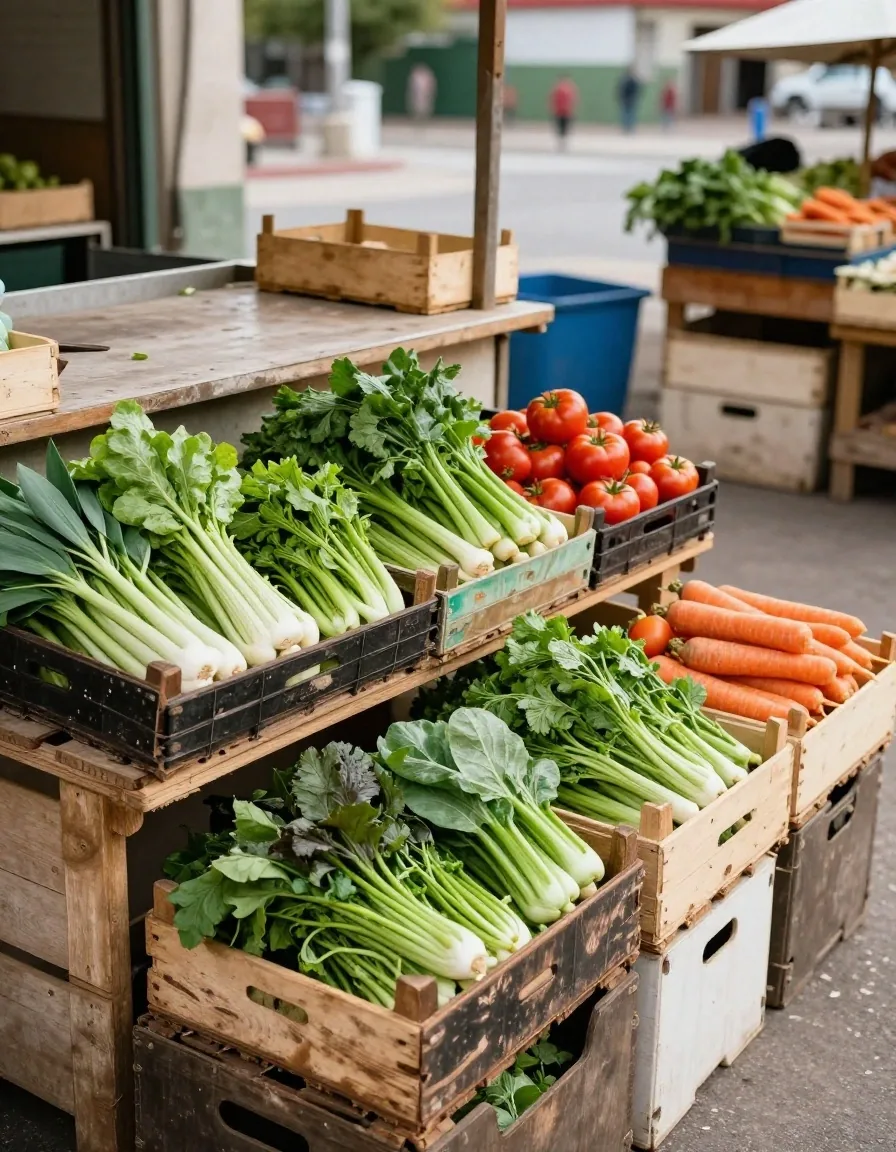
Alimentos: comprar mejor, tirar menos
Comprar en mayorista una vez por mes para básicos y en verdulería de barrio cada semana suele bajar el ticket. Comparar precio por kilo, elegir marcas propias en lácteos y fideos, y planificar cuatro o cinco menús que se repiten ordena mucho.
En familias con chicos en edad escolar, la vianda casera dos veces por semana alivia bastante. Anotá lo que se tira. Desperdiciar es también pagar de más, y es el ajuste más rápido sin sufrir la mesa.
Guardá los tickets de cuatro semanas en un sobre. Al final del mes, el patrón salta solo.
Moverse por AMBA
Transporte: SUBE, tren y auto
Quienes viajan de Zona Sur o Zona Oeste a Capital gastan una parte visible en tren, colectivo y subte con tarifa SUBE registrada. Calculá el costo mensual por persona, no por viaje suelto.
Si usás auto, sumá nafta, peajes de autopista, patente y seguro, no solo la carga semanal. Muchas familias combinan bicicleta para tramos cortos y transporte público para el resto. A veces combinar trayectos cambia el número final.
Luz, gas, internet y celular
Servicios e impuestos del hogar
Luz, gas, agua, internet, celular y cable o plataformas forman un bloque que se paga en fechas distintas. Pasalos a débito automático solo si tenés saldo asegurado el día del vencimiento, si no generan intereses.
Revisá cada tres meses si el plan de internet y celular sigue acorde a tu consumo real en tu domicilio. Dar de baja una suscripción que no usás es un aumento indirecto. No subestimes esos montos chicos: juntos pesan.
Hacé una lista con fecha de vencimiento en la heladera. Evita recargos más que cualquier cupón.
Ahorro y plan B
Ahorrar poco, sostener mucho
Ahorro familiar aunque sea poco
Separar un 5 por ciento del ingreso neto a otra cuenta el día de cobro crea el hábito sin desarmar el mes. Si un mes no se puede, se retoma al siguiente sin culpa.
Lo importante es que la meta sea escrita y visible en la heladera, por ejemplo juntar para arreglos de la casa. Los chicos también aprenden si participan. Ver el progreso los motiva más que cualquier discurso.
Qué hacer cuando el mes no cierra
Primero recortá variables por dos semanas, no fijos que generan deuda. Hablá con proveedores para cambiar de plan antes de dejar de pagar.
- No sumes nuevas cuotas hasta cancelar alguna vigente si usás tarjeta.
- Si el desfasaje se repite tres meses, revisá vivienda o transporte, que son los bloques estructurales.
- Pedir un préstamo para tapar el bache mensual solo lo agranda. Buscá ordenar deudas antes.
Hábitos Financieros Argentina · Recurso editorial e informativo, no asesoramiento financiero
Preguntas de hogares
Dudas comunes sobre el presupuesto
¿Cada cuánto conviene revisar el presupuesto?
Una revisión corta cada semana y una más completa a fin de mes funciona para la mayoría de los hogares. La semanal detecta desvíos en alimentos y salidas. La mensual ajusta fijos y ahorro.
¿Sirve anotar gastos chicos como el kiosco?
Sí, durante al menos un mes. Esos gastos hormiga muestran patrones. Después podés anotarlos agrupados por semana en lugar de uno por uno, para no cansarte.
¿Qué hago si mis ingresos varían cada mes?
Calculá tu promedio de los últimos tres meses y presupuestá sobre el mes más bajo. Lo que exceda en meses buenos va directo a la reserva. Así evitás depender de un pico de trabajo.
Seguí ordenando tus números con calma
Pasá de la planilla mensual al hábito de ahorro y a los pagos del día a día.
Av. Corrientes 1233, Buenos Aires · Lunes a Viernes 9:00–18:00 · [email protected]