Hábitos Financieros Argentina 2026 — Guía abierta y gratuita
Cómo están cambiando los hábitos financieros de los argentinos en 2026
En 2026, ahorrar, pagar y organizar el presupuesto familiar se hace de otra manera en Argentina. Más transferencias desde el celular, más comparación de precios antes de comprar y más búsqueda de opciones para que el sueldo rinda hasta fin de mes.
Proyecto editorial independiente desde Buenos Aires. No vendemos productos financieros ni damos asesoramiento personal. Solo ordenamos información útil para decidir con más calma.
Empezar por tu caso
Si llegás justo a fin de mes, empezá por presupuesto. Si ya ordenaste gastos, mirá ahorro.
El bolsillo en el último año
Lo que cambió para el bolsillo
Muchas familias dejaron de usar tanto efectivo y pasaron a pagar con transferencia o QR en comercios de barrio, ferias y supermercados. También creció la costumbre de revisar el resumen de la tarjeta cada semana en lugar de esperar al cierre.
En ciudades como Córdoba, Rosario y Buenos Aires, comparar precios entre aplicaciones antes de comprar alimentos ya es parte de la rutina. Eso no significa que sobre plata, sino que se administra con más atención. En el Área Metropolitana el cambio se nota en la verdulería y en el súper: se pregunta cuánto sale el kilo, se mira el descuento por billetera y se vuelve dos veces por semana en lugar de hacer una compra grande.
La idea que recorre esta página: menos operaciones en efectivo, más control semanal y decisiones chicas sostenidas en el tiempo.
Tres gestos que se repiten
-
Pagar con QR o transferencia en el barrio
Del café al remis, el celular resuelve. Queda el comprobante y se evita el vuelto.
-
Revisar la tarjeta cada semana
Una mirada corta los viernes evita sorpresas en el cierre y frena cuotas apiladas.
-
Comparar antes de cargar el changuito
Precio por kilo, marca propia y día de descuento: la rutina que más rinde.
Ahorro en Argentina 2026
Ahorrar en 2026: menos colchón, más estrategia chica
Guardar algo a fin de mes sigue siendo difícil cuando el alquiler y los servicios suben. Por eso muchos argentinos pasaron a metas chicas y concretas, como separar un monto fijo el día que cobran, aunque sean pocos pesos. Otra práctica común es mantener una reserva en una cuenta separada para no gastarla por error.
En nuestra sección de ahorro e inversión explicamos qué opciones conservadoras suelen mirar las familias, desde plazo fijo hasta fondos comunes de inversión, sin promesas de rendimiento. La comparación pasa por plazo, disponibilidad y comisiones, no por adivinar el futuro.
Separar el ahorro el día de cobro
Antes de pagar otros gastos, aunque sea un monto bajo.
Usar una cuenta distinta
Una billetera o cuenta solo para esa reserva, sin tarjeta asociada.
Anotar meta y plazo
En pesos y con fecha, por ejemplo tres meses, para poder medir.
Revisar una vez por mes
Fijarse si se pudo cumplir y ajustar sin culpa el mes siguiente.
Pagos digitales en comercios chicos y grandes
Pagar con el celular ya es lo normal
El celular en la caja
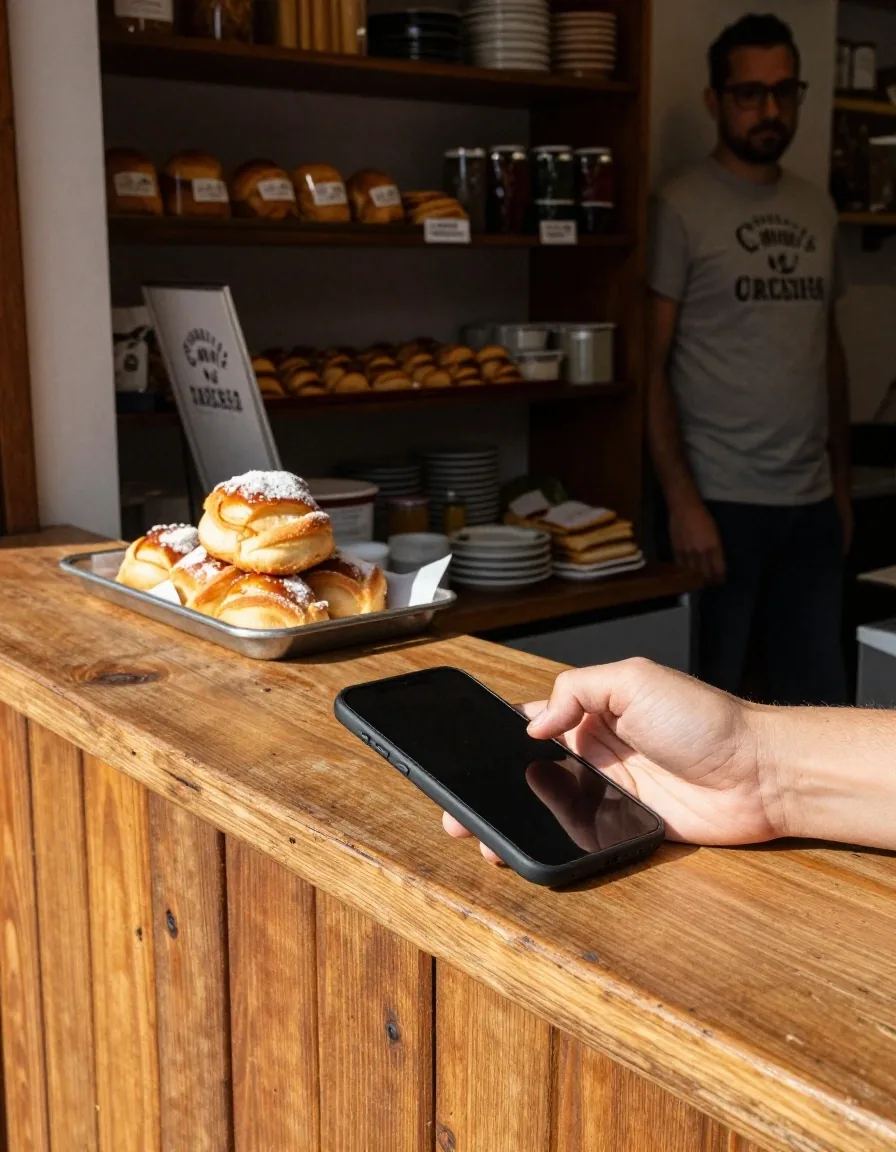
Las billeteras virtuales y las transferencias entre cuentas ocupan hoy gran parte de los pagos diarios en Argentina. Pagar el café con QR, enviar plata a un familiar o dividir una cena por transferencia es habitual incluso en comercios pequeños.
Mucha gente combina tarjeta de débito para compras grandes y billetera para gastos chicos. En la página de pagos digitales contamos cómo funcionan estas opciones y qué revisar antes de elegir una, como comisiones, límites diarios y reintegros reales.
Antes de quedarte con una sola app, compará costo de extracción, tope de transferencia y si el reintegro pide mínimo de compra.
Ver cómo funcionan los pagos digitalesEl presupuesto familiar se revisa cada semana
Antes muchas familias hacían cuentas una vez por mes. Ahora, con precios que se mueven seguido, la revisión pasó a ser semanal. Se anotan cuatro bloques grandes: alquiler o expensas, alimentos, transporte y servicios como luz, gas e internet. Lo que queda define si hay margen para una cuota o si conviene frenar.
En la guía de presupuesto familiar mostramos planillas simples y ejemplos para hogares de dos y cuatro personas en AMBA, con renglones para anotar a mano y detectar qué subió en la semana.
Tarjetas y cuotas: usarlas sin enredarse
Las cuotas siguen siendo una herramienta muy usada para electrodomésticos, celulares y pasajes dentro del país. El cambio en 2026 es que más personas calculan el costo total antes de aceptarlas, incluyendo intereses y gastos.
También se mira el límite disponible para no ocupar toda la tarjeta en una sola compra. Si ya tenés varias cuotas en curso, listalas con fecha de fin antes de sumar otra. Así evitás que se junten vencimientos en un mismo mes.
Compras de supermercado bajo control
El carrito de 2026 se arma distinto. Mucha gente compra marcas propias, aprovecha días de descuento con ciertas billeteras y fracciona la compra en dos visitas por semana para controlar el gasto.
En barrios de Capital Federal y el conurbano es común comparar el precio por kilo y no solo el precio del paquete. Guardar los tickets o sacarles foto ayuda a detectar qué rubro se disparó.
Alquiler, expensas y servicios
El bloque que más pesa en Buenos Aires
Para quienes alquilan, este rubro define todo el resto. A la actualización del alquiler se suman expensas, ABL, luz y gas, más internet y celular. Recomendamos calcular el costo total de vivir en ese departamento, no solo el alquiler publicado.
Pedir el detalle de expensas y estimar un promedio de servicios de invierno evita sorpresas. En presupuesto familiar damos ejemplos de cómo ordenar estos números en una tabla mensual.
Anotá alquiler + expensas + luz + gas + internet en una sola suma. Esa cifra manda.
Armar mi presupuesto familiarReserva para imprevistos
Fondo de emergencia: para qué sirve de verdad
No es una inversión ni un ahorro para vacaciones. Es plata quieta para cubrir un imprevisto, como arreglar la heladera o pagar una consulta médica privada. En 2026 muchos hogares apuntan a juntar el equivalente a uno o dos meses de gastos básicos, de a poco.
Tenerlo en una cuenta separada y de acceso rápido ayuda a no tocarlo. En la guía práctica explicamos cómo armarlo por etapas, sin exigirte montos imposibles: primero una semana de gastos, después dos, y así.
Orden sin atajos
Deudas chicas que se vuelven grandes
El problema rara vez empieza con una deuda grande. Empieza con el mínimo de la tarjeta, un préstamo rápido para cubrir otro vencimiento y recargos por pagar fuera de término.
Ordenarlas en una lista con monto, cuota e interés estimado permite ver cuál conviene cancelar primero. En nuestra guía para ordenar finanzas proponemos un método paso a paso para frenar nuevos recargos y hablar con el banco con información clara.
Ordenar mis finanzas paso a paso
Cómo usar este sitio según tu caso
Si cobrás un sueldo y llegás justo a fin de mes, empezá por presupuesto familiar. Si ya ordenaste tus gastos y querés guardar algo, pasá a ahorro e inversión. Si pagás todo con billetera pero no entendés bien las comisiones, la sección de pagos digitales te va a servir. Y si tenés deudas o querés armar un plan de seis meses, la guía práctica es tu punto de partida.
Todos los contenidos son educativos y de lectura libre, sin registro ni pago.
Seguir leyendo
Lecturas para ordenar el mes
Ahorro e inversión
Opciones conservadoras que evalúan los argentinos y cómo compararlas sin promesas.
Leer guía de ahorro e inversiónPagos y billeteras
QR, transferencias y tarjetas, con consejos para elegir según comisiones y límites.
Ver cómo funcionan los pagos digitalesCosto de vida
Cómo ordenar alquiler, alimentos y servicios en una tabla mensual simple.
Armar mi presupuesto familiarGuía práctica
Deudas, fondo de emergencia y metas en un plan de seis meses, paso a paso.
Ordenar mis finanzas paso a paso
Quiénes escribimos
Somos un proyecto editorial independiente que publica desde Buenos Aires. Revisamos fuentes públicas y condiciones publicadas por bancos y billeteras, y actualizamos las páginas cuando cambian reglas o topes.
Preguntas habituales
Lo que nos preguntan siempre
¿Este sitio me recomienda dónde poner mi plata?
No. Explicamos de forma general qué opciones existen y qué preguntas hacer antes de decidir. Para una recomendación personal tenés que hablar con un profesional matriculado o con tu banco.
¿La información está actualizada para 2026?
Revisamos los contenidos durante 2026 y marcamos la fecha de actualización en cada página temática. Si una regla cambia, la corregimos y lo indicamos. Igual te pedimos verificar siempre el monto o tope vigente en el sitio oficial de la entidad.
¿Tengo que pagar o registrarme para leer?
No. Todo el contenido es abierto y gratuito. Solo pedimos tus datos si nos escribís por el formulario de contacto, y los usamos únicamente para responderte.
¿Hablan de todo el país o solo de Buenos Aires?
Escribimos con ejemplos de AMBA porque concentran muchos casos, pero incluimos aclaraciones para otras provincias cuando hay diferencias en costos o disponibilidad de servicios.
Av. Corrientes 1233, Buenos Aires — Lunes a Viernes 9:00–18:00. Escribinos desde la página de contacto.